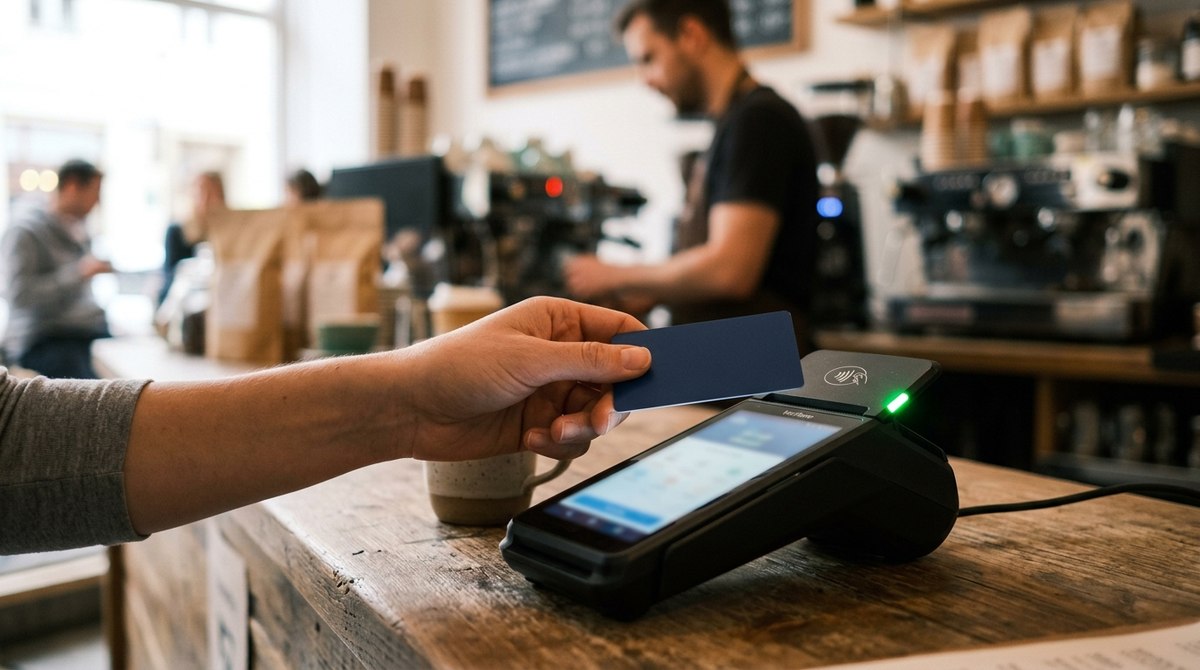
Odaérinted a kártyát vagy a telefonod a terminálhoz, és két másodperc alatt kész. Az érintéses fizetés annyira megszokottá vált, hogy a legtöbben nem is gondolkodnak rajta – pedig érdemes tudni, hol van a PIN-kód nélküli határ, mi történik, ha elveszik a kártya, és meddig terjed a felelősséged.
Hol a határ az érintéses fizetésnél?
A Magyar Nemzeti Bank tájékoztatása szerint érintéses fizetés esetén 15 000 forintos összeghatárig PIN-kód megadása nélkül, azonnal teljesül a tranzakció; efelett hitelesítés szükséges. Fontos kiegészítés, hogy a bank biztonsági okból az összeghatár alatt is kérheti időnként a PIN-kódot – ez nem hiba, hanem védelmi mechanizmus.
A limit tehát nem azt jelenti, hogy naponta korlátlanul lehet apró összegeket levenni: a szabályok szerint bizonyos számú tranzakció vagy összesített érték után a rendszer mindenképp kéri az azonosítást.
Online vásárlásnál nem elég az érintéses fizetés logikája
Internetes fizetésnél erős ügyfélhitelesítés kell, vagyis két egymástól független elem: például jelszó vagy PIN-kód, plusz ujjlenyomat, arcfelismerés vagy SMS-ben kapott kód. Az MNB emellett javasolja a virtuális kártya használatát és külön limit beállítását az online vásárlásokra – ez az egyik legegyszerűbb és legolcsóbb védelem.
Mi történik, ha visszaélnek a kártyáddal?
Ez a rész éri a legtöbbet a gyakorlatban. A kártya elvesztését vagy ellopását azonnal be kell jelenteni a banknak. Az MNB tájékoztatása szerint a bejelentés előtt bekövetkezett kár legfeljebb 15 000 forintig terheli a kártyabirtokost – a bejelentés után keletkező kárért pedig már a pénzintézet felel.
Ebből következik a legfontosabb tanács: nem érdemes órákig keresgélni a kártyát abban a reményben, hogy előkerül. A tiltás percek kérdése a banki alkalmazásban, és utólag mindig vissza lehet oldani.
Gyerekkártya és időskorú hozzátartozó
Két csoportnál érdemes külön beállítani a kereteket. Diákkártyánál a napi limit legyen alacsony, és kapcsold be a szülői értesítést minden tranzakcióról. Idősebb hozzátartozónál pedig gyakori csalástípus, hogy telefonon „banki ügyintéző” kéri a kártyaadatokat vagy az azonosító kódot – a bank soha nem kér ilyet. Egy közösen megbeszélt szabály – hogy ilyenkor le kell tenni és visszahívni a kártyán szereplő számot – többet ér bármilyen technikai védelemnél.
Az érintéses fizetés biztonsági valósága
A gyakori félelem, hogy valaki a tömegben, egy hordozható terminállal „lehúzza” a kártyádat. Ez elméletileg lehetséges, gyakorlatilag viszont ritka és rossz üzlet a csalónak: a terminálhoz kereskedői szerződés kell, a tranzakció nyomon követhető, az összeg pedig limitált. A valódi kockázat sokkal inkább az adathalászat és a megtévesztéses csalás – a mintákat a leggyakoribb netes átverésekről szóló cikkünkben mutattuk be.
Külön figyelj a QR-kódos trükkökre, ahol egy leragasztott kód visz hamis fizetési oldalra – erről a quishingről szóló írásunkban írtunk részletesen.
Mobiltárca: biztonságosabb, mint az érintéses fizetés kártyával?
Több szempontból igen. A telefonos fizetésnél a kereskedő nem a valódi kártyaszámot kapja meg, hanem egy helyettesítő azonosítót, és minden tranzakcióhoz kell a készülék feloldása – ujjlenyomat, arcfelismerés vagy kód. Vagyis egy ellopott telefon önmagában nem elég a fizetéshez.
Ugyanakkor a telefon is támadható: a hitelesítő kódok és a banki alkalmazás miatt a telefonszámod ma pénzügyi kulcs. Erről szól a SIM-csere csalásról szóló cikkünk, a hardveres SIM kiváltásáról pedig a mi az eSIM írásunk.
Öt szokás, ami tényleg véd
Az érintéses fizetés kockázata nagyrészt kezelhető néhány beállítással:
- Kapcsold be a tranzakciós értesítéseket – így másodpercek alatt észreveszed a visszaélést.
- Állíts külön limitet az online vásárlásra és a készpénzfelvételre.
- Őrizd meg a bizonylatokat a következő számlakivonatig, és vesd össze a tételeket – ezt az MNB is javasolja.
- Ne add meg a kártyaadatokat üzenetből érkező linken keresztül, soha.
- Céges kártyánál legyen szabály: ki használhatja, milyen limittel, és ki ellenőrzi – a fizetési folyamatok megkerülésére épülő csalásról a vezérigazgatói csalásról szóló cikkünkben írtunk.
Az érintéses fizetés kényelmes és a legtöbb helyzetben biztonságos – a kockázat nem a technológiában van, hanem abban, hogy mennyire gyorsan veszed észre, ha valami nem stimmel.
Ha a webshopod fizetési folyamatát szeretnéd átnézetni, nézd meg szolgáltatásainkat, vagy keress minket a kapcsolat oldalon.
Források: MNB – Mire, hol és hogyan lehet használni a bankkártyát?, MNB – A fizetési kártya használata és kockázatai